ECONOMÍA
¿Qué es el encaje y por qué las AFP deben invertir su propio dinero?
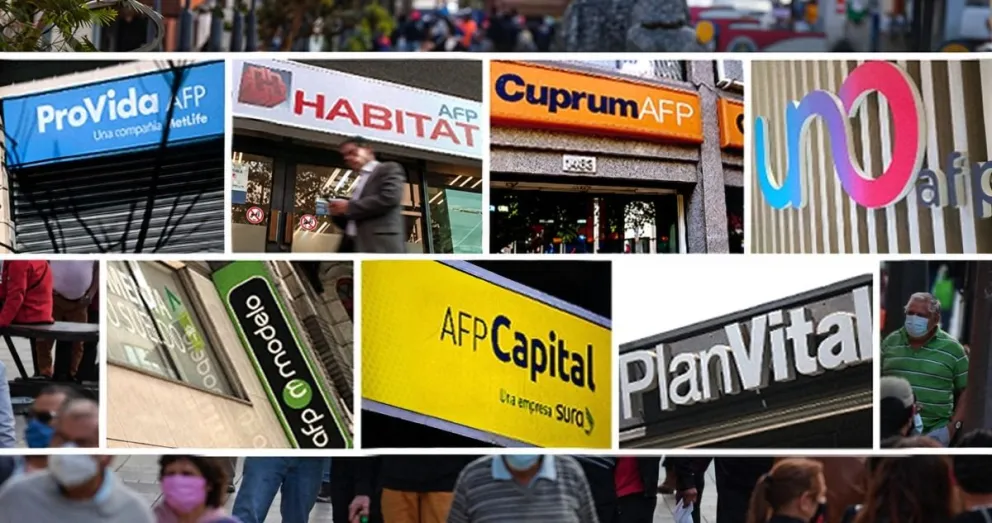
En medio del debate por la caída del fondo E de las AFP y las cuestionadas inversiones de los ahorros previsionales, ha resurgido el concepto de “encaje” como una posible vía para compensar a los afectados. Aunque expertos concuerdan en que esta medida no aplicaría para las pérdidas recientes de los fondos más conservadores, entender su funcionamiento es clave para comprender cómo la ley exige a las administradoras de fondos de pensiones (AFP) invertir parte de su patrimonio en los multifondos.
El sistema de pensiones en Chile se financia, principalmente, con el ahorro obligatorio de los trabajadores. Cada mes se descuenta un monto fijo del sueldo, al que se suma un porcentaje menor del empleador. Las AFP, como Capital, Cuprum, Habitat, Modelo, Planvital, Provida y UNO, invierten estos ahorros bajo las directrices de los multifondos A, B, C, D y E. El Fondo E, promocionado como el más conservador y menos riesgoso, se percibe como una opción para preservar el valor del dinero de cara a la jubilación.
El encaje es una obligación legal que impone a las AFP invertir una parte de su propio patrimonio en los ahorros de los afiliados, equivalente al 1% de los fondos que administran. Víctor Silva, economista de la Universidad de Santiago de Chile (Usach), explicó que tiene un doble propósito: servir como garantía y alinear los intereses de las administradoras. Si un fondo rinde por debajo de la rentabilidad mínima legal, la AFP debe cubrir la diferencia, y el encaje es la primera fuente de esos recursos. La rentabilidad mínima legal no es un valor fijo, sino que depende del rendimiento promedio del sistema y las características de cada fondo.
Javier Mella, doctor en Finanzas y académico de la Facultad de Ingeniería y Ciencias Aplicadas de la Universidad de los Andes (Uandes), agregó que el segundo objetivo es “alinear los incentivos de inversión. Es decir, si a los fondos de pensiones les va bien, también le irá bien a las administradoras”.
“Si un fondo de una AFP rinde por debajo de la rentabilidad mínima legal, la administradora debe cubrir la diferencia, y el encaje es la primera fuente de esos recursos”
Entre enero y septiembre, el Fondo E acumuló una caída del 10,39%, una de las peores de su historia. Esto ocurrió tras una estrategia fallida de las siete AFP de acumular “swaps”, que prometían ganancias si las tasas de interés bajaban. Sin embargo, las tasas de los bonos del gobierno estadounidense y de la Reserva Federal subieron por la deuda de Estados Unidos y las presiones inflacionarias debido a la guerra en Irán.
El problema es que todas las administradoras sufrieron caídas de magnitudes similares. Silva señaló que, como el encaje se invierte en cuotas de los mismos fondos, cuando el Fondo E cayó, el encaje de las administradoras también perdió valor. Por lo tanto, bajo las reglas actuales, el encaje no puede “compensar a los afiliados”, según el académico de la Usach. Mella también descartó esta posibilidad, indicando que “no es algo que esté definido en la legislación, que ya establece claramente cuándo se puede utilizar el encaje”.
Con el traspaso a los fondos generacionales, el encaje se mantendrá, pero con un cálculo diferente. Según Mella, ahora será una función de los ingresos por comisiones, lo que se estima que resultará en una disminución significativa de su monto, implementada progresivamente en los próximos cuatro años con la reforma. Silva añadió que la reforma de pensiones (ley 21.735) elimina la rentabilidad mínima y establece un sistema de premios y castigos, donde cada uno de los 10 fondos generacionales se comparará con una cartera de referencia, no con sus pares.
Si una AFP rinde por encima de una banda de tolerancia (entre 2,4 y 2,9 puntos porcentuales anuales), cobrará un premio. Si queda por debajo, deberá compensar al fondo con recursos propios, usando el encaje como fuente. No obstante, el premio no se pagará si la rentabilidad nominal de los últimos tres años es negativa, y tanto premios como castigos tienen un tope del 15% de las comisiones promedio.
Silva concluyó que el encaje sigue existiendo y ahora responde a un estándar propio de cada fondo, reduciendo el “efecto manada”. Sin embargo, el monto de la compensación es acotado, por lo que su función principal es “incentivar una mejor gestión, no garantizar el ahorro”.
Fuente: BioBioChile