Ante los daños por temporal
Lluvias y caída de árboles: cómo activar seguros de autos y viviendas
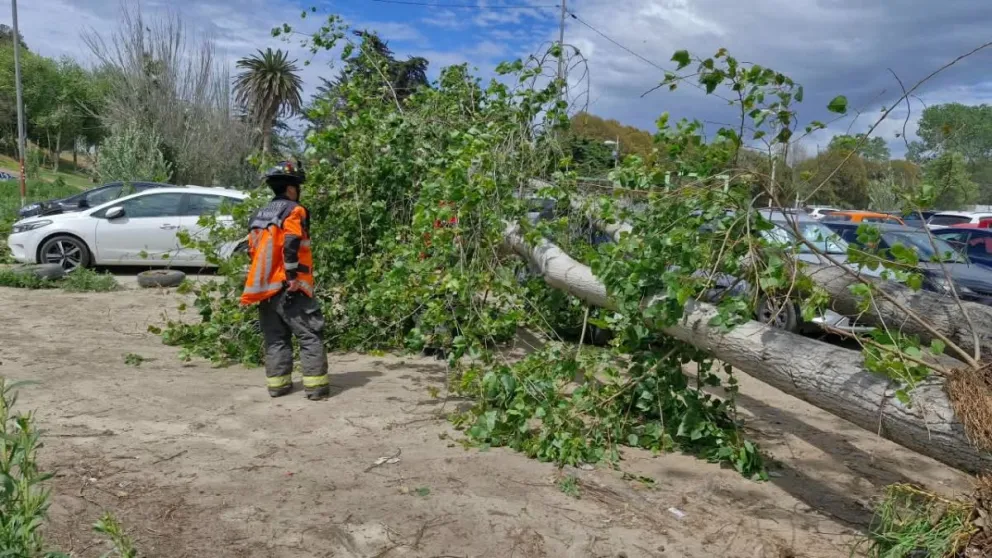
Las lluvias y los fuertes vientos pueden dejar diversas consecuencias, desde árboles caídos sobre vehículos hasta daños en techumbres, filtraciones y otros deterioros en las viviendas. Frente a estos escenarios, contar con un seguro puede ser una ayuda para enfrentar los costos de reparación, aunque para acceder a sus beneficios es necesario conocer el procedimiento de denuncia y las condiciones de la póliza contratada.
Tanto en el caso de los seguros automotrices como en los de hogar, el primer paso es informar oportunamente a la compañía aseguradora sobre lo ocurrido. Este trámite permite iniciar la evaluación de los daños y determinar si corresponde activar alguna de las coberturas contempladas en el contrato.
Las aseguradoras disponen de distintos canales para realizar este procedimiento, incluidos plataformas digitales, aplicaciones móviles y atención telefónica. Por ejemplo, Seguros SURA habilita en su sitio web un apartado para denunciar siniestros de vehículos y viviendas, mientras que Bci Seguros cuenta con canales para informar daños en ambos tipos de bienes.
¿Qué hacer si un árbol cae sobre un vehículo?
Uno de los escenarios que pueden presentarse durante un temporal es la caída de ramas o árboles sobre automóviles estacionados en la vía pública o al interior de una propiedad. En estos casos, lo primero es priorizar la seguridad y evitar acercarse a estructuras inestables o cables eléctricos que pudieran haberse desprendido.
Una vez que no exista riesgo inmediato, es recomendable registrar los daños mediante fotografías y videos, procurando mostrar tanto el estado general del vehículo como los desperfectos específicos. También es conveniente anotar la fecha, hora y lugar del incidente, junto con cualquier otro antecedente que permita explicar cómo ocurrió.
Posteriormente, el propietario debe contactar a su aseguradora e ingresar la denuncia por los canales establecidos. En el caso de Bci Seguros, el procedimiento contempla la entrega de antecedentes, la asignación de un liquidador y la evaluación del vehículo para determinar si corresponde su reparación o una indemnización, de acuerdo con la cobertura contratada.
Es importante no asumir que cualquier póliza automotriz cubrirá automáticamente los daños ocasionados por la caída de un árbol. La respuesta dependerá de las coberturas incluidas en el contrato, por lo que se recomienda consultar directamente con la compañía antes de autorizar reparaciones por cuenta propia, salvo las acciones urgentes necesarias para evitar que los daños aumenten.
Daños en viviendas: cómo realizar la denuncia
Las precipitaciones y las ráfagas de viento también pueden ocasionar daños en las viviendas, como desprendimientos de techumbres, rotura de ventanas, filtraciones o deterioro de otras estructuras. En estas situaciones, los propietarios deben revisar si su seguro contempla protección frente a los daños ocasionados por fenómenos meteorológicos.
Para iniciar el proceso, se recomienda fotografiar los sectores afectados, elaborar un registro de los daños y conservar los antecedentes que permitan acreditar las consecuencias del temporal. Si es necesario realizar reparaciones de emergencia para evitar que el problema se agrave, conviene guardar las boletas y respaldos de los trabajos efectuados, además de consultar con la aseguradora sobre los pasos que deben seguirse.
Tras la denuncia, la compañía puede solicitar documentos adicionales y coordinar una inspección para evaluar los daños. A partir de estos antecedentes, se determinará si el evento está cubierto y cuáles son las condiciones para acceder a una eventual reparación o indemnización.
Es fundamental considerar que no todas las pólizas de hogar ofrecen la misma protección. Por ello, se debe verificar si el contrato incluye coberturas por daños derivados de lluvias, viento u otros fenómenos de la naturaleza, además de revisar las exclusiones y los deducibles aplicables.